Comment choisir une assurance professionnelle adaptée à son activité ?
Dans le monde entrepreneurial, la gestion des risques est une composante essentielle de la pérennité de votre structure. Qu’il s’agisse d’une petite entreprise, d’un commerce de proximité ou d’une PME en pleine croissance, l’incertitude est le seul facteur constant. Si l’assurance professionnelle ne peut pas empêcher l’imprévu, elle demeure le filet de sécurité indispensable pour protéger votre outil de travail, vos revenus et votre responsabilité juridique.
Cependant, face à la multitude d’offres disponibles sur le marché, le choix peut s’avérer complexe. Comment identifier les garanties essentielles sans se surassurer ? Comment éviter les clauses restrictives qui pourraient vous faire défaut en cas de sinistre ? Ce guide vous accompagne dans cette démarche stratégique.
La base de tout : comprendre les risques de votre secteur
Avant de solliciter un quelconque devis, vous devez réaliser un audit interne de vos activités. Tous les métiers ne présentent pas les mêmes dangers. Un consultant informatique n’a pas les mêmes besoins qu’un artisan du bâtiment ou qu’un restaurateur.
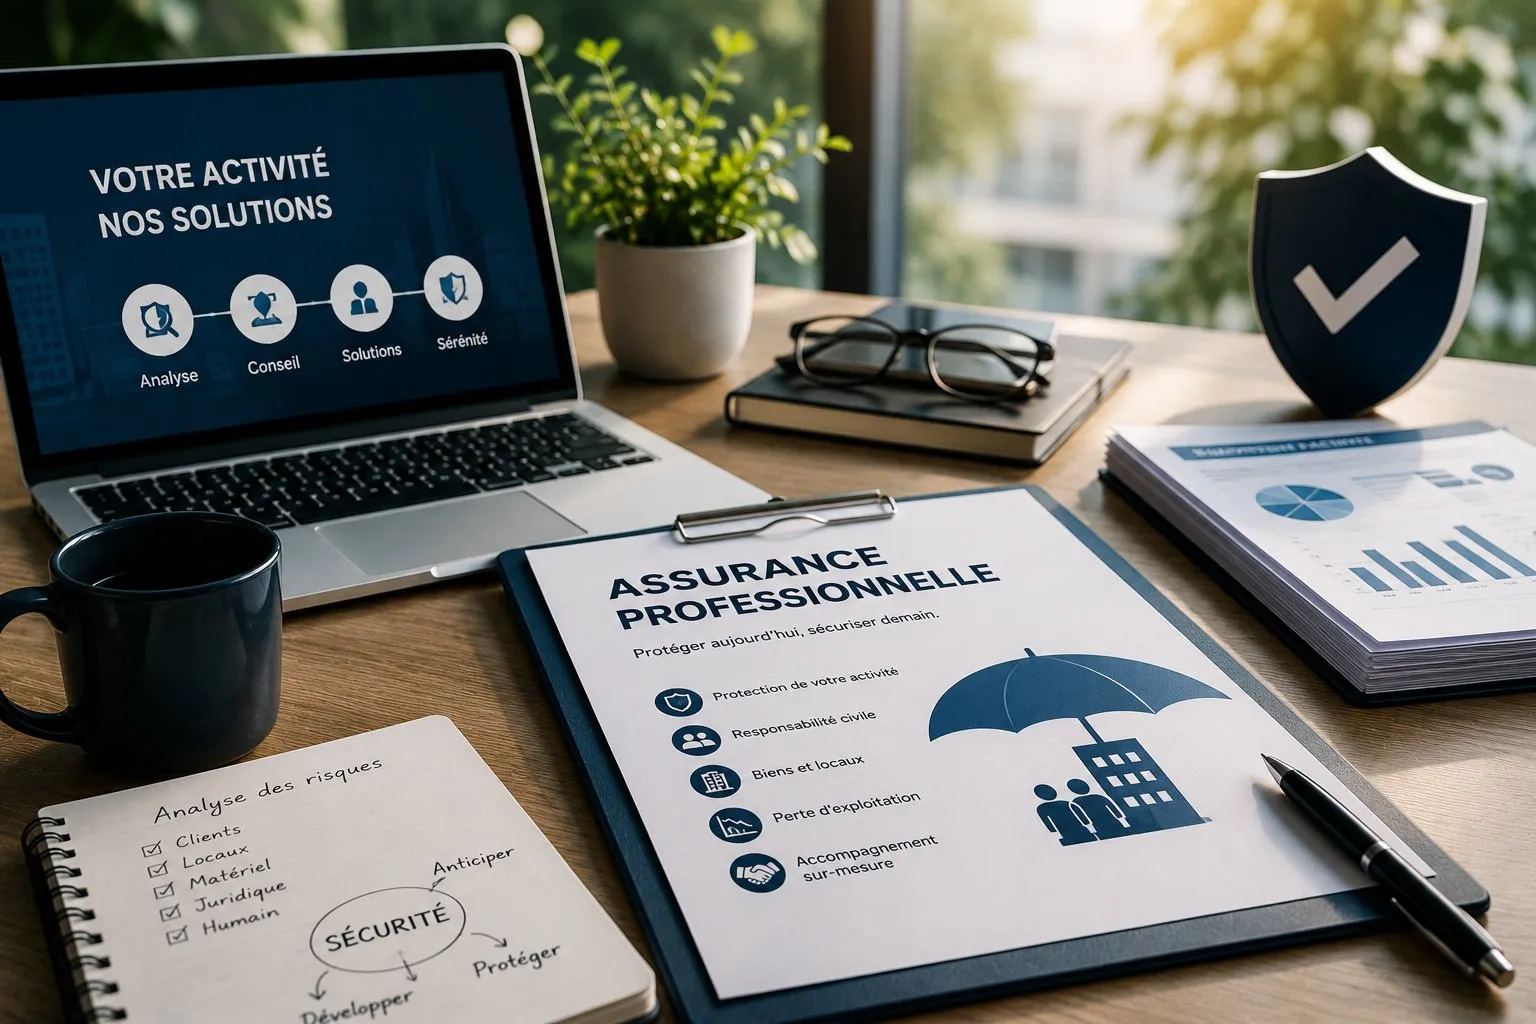
Commencez par identifier les risques suivants :
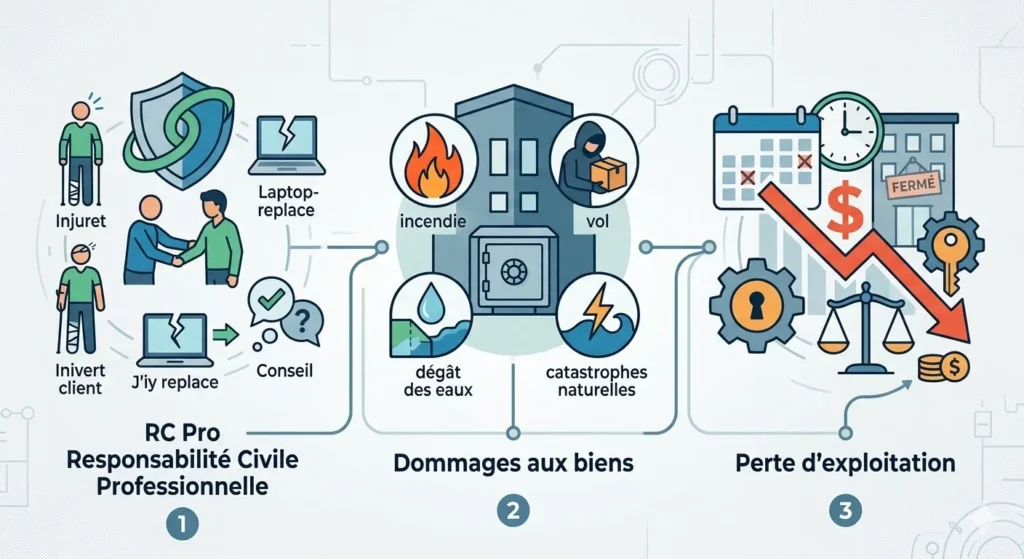
- La responsabilité civile professionnelle (RC Pro) : C’est le socle de toute assurance. Elle couvre les dommages que vous pourriez causer à des tiers dans le cadre de votre activité (blessure d’un client, dégradation de matériel, erreur de conseil).
- Les dommages aux biens : Si vous possédez un local, des stocks ou du matériel coûteux, vous devez assurer vos actifs contre l’incendie, le vol, le dégât des eaux ou les catastrophes naturelles.
- La perte d’exploitation : C’est souvent l’élément oublié. Si votre activité est interrompue suite à un sinistre (par exemple un incendie qui vous empêche d’accueillir du public pendant trois mois), cette garantie couvre vos charges fixes et une partie de votre manque à gagner.
Pour naviguer dans ce jargon technique parfois opaque, il est souvent utile de se tourner vers un spécialiste de l’assurance capable d’analyser votre profil spécifique et de traduire vos besoins en solutions concrètes.
Les pièges à éviter lors de la souscription
Si le prix est souvent le premier critère regardé par les entrepreneurs, se focaliser uniquement sur le montant de la prime constitue une erreur stratégique majeure. Une assurance trop peu coûteuse, bien qu’attirante sur le papier, offre fréquemment des garanties insuffisantes qui pourraient mettre en péril la survie de votre activité en cas de coup dur. Au-delà de la cotisation mensuelle ou annuelle, votre vigilance doit porter en priorité sur l’exactitude des données déclarées lors de l’étude du risque. Par exemple, une sous-évaluation de vos capitaux — comme assurer un stock pour la moitié de sa valeur réelle — expose votre entreprise à la fameuse « règle proportionnelle », ce qui limiterait drastiquement votre indemnisation, même en cas de sinistre partiel.
De même, la transparence totale lors de la phase de souscription est impérative, sous peine de voir votre garantie annulée pour fausse déclaration intentionnelle si une activité non mentionnée est découverte ultérieurement. Enfin, ne négligez jamais les conditions particulières de votre contrat, car le non-respect strict des mesures de prévention imposées par l’assureur — qu’il s’agisse de l’entretien annuel obligatoire de vos extincteurs ou de la mise en service systématique de votre système d’alarme — constitue une clause d’exclusion. En cas de manquement à ces obligations, l’assureur est en droit de refuser légitimement de vous indemniser, laissant ainsi votre entreprise seule face aux conséquences financières du sinistre.
L’importance de la modularité
Votre entreprise est une entité vivante qui évolue, et vos risques professionnels évoluent nécessairement avec elle. Une assurance professionnelle adaptée ne doit donc pas être figée dans le temps ; elle doit être intrinsèquement évolutive. Privilégiez systématiquement des contrats modulaires, capables de s’ajuster à votre croissance. Cette souplesse vous permet d’ajouter des garanties spécifiques à mesure que vous recrutez de nouveaux salariés, que vous développez votre activité à l’international, ou que vous réalisez des investissements matériels importants dans de nouvelles machines. D’ailleurs, si vous cherchez à optimiser votre productivité et votre confort lors de l’équipement de vos nouveaux espaces de travail, assurez-vous que ce matériel soit également intégré dans votre inventaire afin d’être correctement couvert par votre contrat d’assurance.
Par ailleurs, il est crucial d’intégrer la protection sociale de vos dirigeants dans votre réflexion globale. La santé et la prévoyance ne doivent pas être perçues comme de simples dépenses accessoires ou des charges déconnectées, mais comme des investissements stratégiques dans votre capital humain. Une entreprise n’est réellement robuste que si son dirigeant est lui-même protégé face aux aléas de la vie, tels qu’une invalidité ou un arrêt de travail prolongé. Pour approfondir ce volet essentiel, n’hésitez pas à consulter notre article dédié sur l’importance de la protection sociale du dirigeant d’entreprise.
Pourquoi faire appel à un professionnel pour comparer ?
Comparer des contrats d’assurance est une tâche chronophage et ardue. Les conditions générales font souvent plusieurs dizaines de pages, et il est difficile de comparer ce qui n’est pas comparable.
Le rôle du professionnel n’est pas seulement de vous trouver le tarif le plus bas. C’est surtout de :
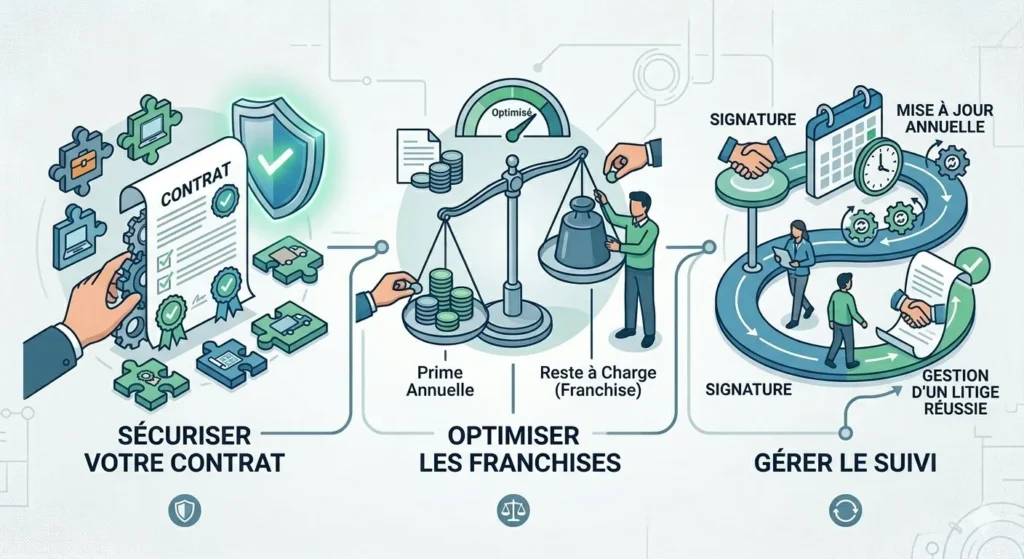
- Sécuriser votre contrat : S’assurer que les garanties correspondent exactement à la réalité de votre métier.
- Optimiser les franchises : Trouver le juste équilibre entre le montant de la prime annuelle et le reste à charge en cas de sinistre.
- Gérer le suivi : Un bon partenaire vous accompagnera non seulement à la signature, mais aussi lors de la mise à jour annuelle de votre dossier ou lors de la gestion d’un litige.
Checklist avant de signer votre contrat
Pour vous assurer d’avoir fait le bon choix, passez en revue cette liste de contrôle :
- Le périmètre géographique : Votre assurance couvre-t-elle uniquement la France ou également vos missions à l’étranger ?
- Les exclusions de garantie : Quelles sont les situations spécifiques où l’assurance ne vous couvrira pas ? C’est souvent là que se cachent les mauvaises surprises.
- Le délai de carence : Combien de temps après la souscription les garanties deviennent-elles actives ?
- La gestion des litiges : Votre contrat inclut-il une protection juridique pour vous assister en cas de procès ou de litige commercial ?
Choisir une assurance professionnelle ne doit pas être perçu comme une contrainte administrative, mais comme un acte de gestion prudente. En prenant le temps d’analyser vos risques et en vous entourant de partenaires compétents, vous vous offrez la tranquillité d’esprit nécessaire pour vous concentrer sur ce que vous faites de mieux : développer votre activité. N’oubliez pas que votre situation n’est pas figée ; faites le point sur vos garanties au moins une fois par an lors de votre bilan d’activité.